学校の授業や部活動中に子どもがケガをしたとき、「スポーツ保険からいくらもらえるの?」と気になる方は多いでしょう。
災害共済給付に加入している子どもが学校の管理下でケガをし、同じケガの医療費総額が5,000円以上なら、日本スポーツ振興センター(JSC)から原則として医療費総額の4割が給付されます。
たとえば医療費総額(健康保険の分も含めた10割の額)が3万円なら、給付は1万2,000円です。
学校でのケガに備える制度の一つが、この災害共済給付です。学校から案内された保険・共済の正式な名前は、加入の書類などで確かめましょう。本記事では、給付金の計算のしかた、障害が残ったときの見舞金の額、請求の流れと期限、民間の保険と重ねて受け取れるかを、公式の情報をもとに解説します。
学校でケガをしたらスポーツ保険からいくらもらえるの?
学校でのケガに対して出る給付金の目安は、次のとおりです(2026年10月時点の日本スポーツ振興センターの案内)。
| 医療費 | 医療費総額が5,000円以上のとき、原則として総額の4割 |
|---|---|
| 障害見舞金 | 障害の等級(1〜14級)に応じて88万〜4,000万円(通学中などは44万〜2,000万円) |
| 死亡見舞金 | 原因に応じて1,500万〜3,000万円(通学中などは1,500万円) |
ここからは、学校のケガを補償する制度の仕組みと、給付の対象になる条件を順に見ていきます。
学校でのケガはスポーツ保険の代わりに「災害共済給付制度」で補償される
災害共済給付制度に加入している子どもが学校の管理下でケガをした場合、給付の条件を満たせば、日本スポーツ振興センター(JSC)から医療費などが支給されます。民間の傷害保険にも入っている場合は、その保険の補償の対象になることもあります。
災害共済給付制度は、学校の管理下で原因が生じたケガや所定の病気、対象となる障害・死亡に対して給付を行う、JSCの互助共済の制度です。病気は、学校給食などによる食中毒や熱中症など、制度で定められたものが対象です。
対象は公立の学校だけではありません。国立・公立・私立の別を問わず、小学校・中学校・高等学校・高等専門学校・特別支援学校・幼稚園・保育所などが対象です。
学校の設置者(市区町村や学校法人など)が、保護者の同意を得てJSCと契約し、共済掛金は設置者と保護者で負担します。多くの子どもが加入していますが、気になる場合は学校に加入の有無を確認しましょう。
医療費の総額が5,000円以上なら、総額の4割が支払われる
医療費の給付は、同じケガの初診から治るまでの医療費総額が5,000円以上のときに受けられます。
ここでいう5,000円は、病院の窓口で払った金額ではありません。健康保険が負担する分も含めた10割の額(診療報酬の500点)です。たとえば医療費総額が5,000円(500点)なら、3割負担の場合の窓口の支払いは1,500円です。ただし、窓口で払った金額だけでは対象かどうか判断できないため、診療報酬の点数などで確かめます。
給付額は、原則として医療費総額の4割です。窓口で払う自己負担の3割分に、療養に伴う費用として1割分を足した額が支給されます。
同じケガについての給付は、初診から最長10年まで受けられます。ただし、請求は診療した月ごとに2年で時効になるため、10年後にまとめて請求することはできません。
対象となるのは学校管理下の活動(授業・部活・通学など)
災害共済給付の対象になるのは、「学校の管理下」で起きたケガです。
- 授業中(体育や理科の実験など)
- 運動会・遠足・修学旅行などの学校行事
- 学校の教育計画に基づく部活動(学校の外での練習や試合も含む)
- 休み時間に学校にいるときや、始業前・放課後などに校長の指示または承認を受けて学校にいるとき
- 通常の経路・方法による登下校
一方、子ども会の行事、スポーツ少年団や地域クラブの練習・試合、帰宅後の家でのケガは、学校の管理下ではないため対象外です。部活動の地域展開で始まった地域クラブ活動も、学校の管理下とは認められません。
判断に迷うときは、ケガをした日時と場面を学校に伝えて確認しましょう。
給付金の金額はいくらもらえる?
災害共済給付の金額は、医療費をもとに計算する「医療費」と、障害や死亡に対して決まった額が出る「見舞金」で決まり方が違います。
通院・入院・手術:まとめて医療費総額の4割
災害共済給付の医療費の給付は、通院1日いくら、入院1日いくら、手術1回いくらという定額ではありません。
通院・入院・手術・薬などにかかった健康保険の対象となる医療費を合わせ、その総額の4割を給付します。手術の費用も、医療費の中に含めて計算します。
ただし、医療費が高額になって高額療養費の対象になる場合は、診療月ごとに所得区分などに応じて決まるJSCの支給限度額に、医療費総額の1割を足した額になります。入院時の食事療養標準負担額がある場合は、その額も加算されます。
差額ベッド代など健康保険の対象とならない費用や、ふだんの通院の交通費は、医療費の給付の対象になりません。
計算例:骨折で医療費総額が3万円なら給付は1万2,000円
たとえば、小学生が体育の授業中に骨折し、治るまでの医療費総額が3万円だった場合の計算は次のとおりです。
| 医療費総額(10割) | 30,000円 |
|---|---|
| 窓口で払う自己負担(3割) | 9,000円 |
| 療養に伴う費用(1割) | 3,000円 |
| 災害共済給付の額(4割) | 12,000円 |
窓口で払った9,000円に3,000円が上乗せされ、1万2,000円が給付されます。
「窓口で3万円払ったら1万2,000円」ではない点に注意しましょう。上の金額は計算のしかたを示すための例で、骨折の治療費の相場ではありません。高額療養費や医療費助成の利用がない場合の計算です。
民間の団体スポーツ保険で骨折したときの補償は、団体活動中の骨折で出る保険金と請求の流れで紹介しています。
子ども医療費助成で窓口の支払いがなかったときは1割分
自治体の子ども医療費助成を使い、病院の窓口で支払いがなかった場合でも、災害共済給付の条件を満たせば、医療費総額の1割分を請求できます。
ただし、学校の管理下のケガには医療費助成を使えない自治体もあり、使ってしまうと助成された分の返還を求められることがあります。扱いは自治体によって異なるため、受診するときは学校の管理下のケガであることを伝え、医療費助成の扱いを学校やお住まいの自治体に確かめましょう。
どちらを使うべきかや、医療証を使ってしまったときの対応は、学校のケガで子ども医療費助成と災害共済給付のどちらを使うかで詳しく解説しています。
障害が残ったら88万〜4,000万円、死亡は1,500万〜3,000万円
学校の管理下での対象となるケガや病気が治ったあとに、JSCの障害等級に該当する障害が残った場合は、その等級に応じて障害見舞金が支給されます。等級は1級から14級までの14段階です。
| 給付 | 学校の管理下(通学中などを除く) | 通学中など |
|---|---|---|
| 障害見舞金 | 88万〜4,000万円 | 44万〜2,000万円 |
| 死亡見舞金 | 1,500万〜3,000万円 | 1,500万円 |
死亡見舞金は、運動などの行為と関係のない突然死では1,500万円となるなど、原因によって額が変わります。いずれも標準の額で、状況によっては減額や不支給となる場合があります。
請求は学校を通して。期限は診療月ごとに2年
災害共済給付は、自動で振り込まれるものではありません。保護者が学校に書類を出し、学校を通して請求します。
- ケガをして受診したことを学校に伝え、必要な用紙を受け取る
- 病院に診療月ごとの「医療等の状況」、薬局を使ったときは調剤報酬明細書などの証明を書いてもらう
- 書類を学校に提出する(医療費助成を使ったかどうかも正しく書く)
- 学校の設置者がまとめて日本スポーツ振興センターに請求する
- 審査のあと、給付金が学校の設置者や学校を通して支払われる
請求には期限があります。医療費は、診療を受けた月ごとに、その翌月の11日から2年で時効になります。たとえば2026年10月に受診した分は、2028年11月10日までに日本スポーツ振興センターへの請求が行われる必要があります。これは学校への書類の提出期限とは違うため、学校や設置者の手続きに間に合うよう早めに出しましょう。
「事故の日から2年」ではなく月ごとに期限が来るので、治療が長引くときは月ごとに書類をそろえておくと安心です。
学校の災害共済給付制度と民間のスポーツ保険の併用は可能?
ここからは、学校の災害共済給付制度と民間のスポーツ保険・傷害保険を併用できるのかを解説します。
民間の傷害保険とは重ねて受け取れる
日本スポーツ振興センターは、任意で加入している保険から給付を受けた場合も、災害共済給付は行うと案内しています。
入院1日いくら、通院1日いくらと決まった額が出る民間の傷害保険は、実際にかかった医療費とは関係なく保険金が支払われます。同じケガが民間の保険の補償の対象にもなるなら、災害共済給付と重ねて受け取ることができ、合計が医療費を上回ることもあります。
一方、ケガの原因をつくった相手から損害賠償を受けた場合などは、災害共済給付との調整が行われることがあります。民間の保険が支払われるかどうかや金額は、契約の内容によるため、保険会社に確認しましょう。
災害共済給付と民間の傷害保険は、給付額の決まり方が違う
災害共済給付と民間のスポーツ保険・傷害保険は、金額の決まり方が違います。どちらが得かは、ケガの内容や契約によって変わります。
| 比べる点 | 災害共済給付 | 民間のスポーツ保険・傷害保険 |
|---|---|---|
| 入り方 | 学校の設置者が保護者の同意を得てJSCと契約 | 本人・家族や所属する団体が、契約に応じて任意で加入 |
| 対象の活動 | 学校の管理下 | 契約で決まった活動や日常生活 |
| ケガの主な給付 | 医療費は原則として医療費総額の4割。障害が残ったときの見舞金などもある | 入院・通院の日額、手術・後遺障害の保険金など、契約で決まった補償 |
| 子どもが他人にケガをさせたときの賠償 | なし | 賠償責任の補償が付く保険もある |
災害共済給付には、他人にケガをさせたときの賠償の補償はありません。民間の団体スポーツ保険の保険金の目安は、人気の団体スポーツ保険でもらえる保険金額で紹介しています。
学校での活動外(クラブ・習い事・週末の試合など)はスポーツ保険が有効
災害共済給付が使えるのは、学校の管理下でのケガだけです。スポーツ少年団や地域クラブ、習い事、週末の地域の大会など、学校の管理下ではない活動でのケガには使えません。
こうした活動には、団体で入る民間のスポーツ保険が使われています。たとえばスポーツ安全協会のスポーツ安全保険は、4名以上のアマチュアの団体やグループで加入する保険です。
| 年間掛金(1人) | 800円 |
|---|---|
| 入院保険金 | 1日4,000円 |
| 通院保険金 | 1日1,500円(1事故30日まで) |
| 死亡保険金 | 3,000万円 |
| 後遺障害保険金 | 最高4,500万円 |
上の表は2026年度のA1区分の例です。対象は中学生以下(特別支援学校高等部の生徒を含む)で、学校の管理下を除く団体活動中とその往復中を補償します。危険度の高いスポーツは別の区分です。死亡・後遺障害・入院・通院は事故の日を含めて180日以内が対象です。スポーツ安全保険も学校の管理下は対象外のため、学校の部活動のケガに上乗せされるものではありません。少年団などの団体保険は、少年団や子ども会で入る団体向けのスポーツ保険でまとめています。
また、子ども会の運動会や球技大会、PTAの行事など、学校の管理下ではない1日だけの催しでは、主催者が行事の日ごとに保険をかけておく方法もあります。参加者が1日20名以上の日帰りの催しなら、レクリエーション保険が使いやすいでしょう。
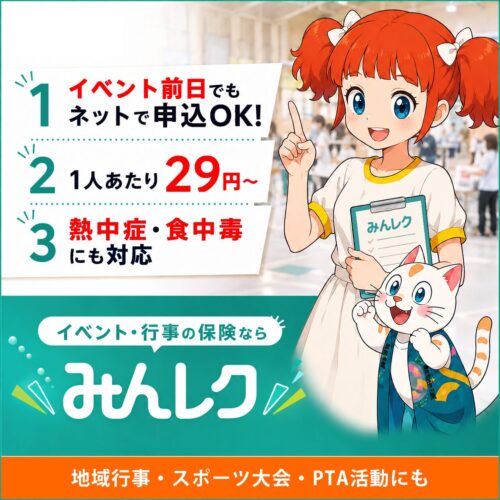
みんレク(レクリエーション保険)は、行事の日ごとに参加者のケガに備えられる保険です。熱中症や食中毒も補償の対象で、開催日の60日前から前日の23時59分までネットで申し込めます。対象は、申込みサイトの「行事種別リスト」に載っている、参加者が1日20名以上の日帰りの行事です(参加者の名簿が必要です)。
記事のまとめ
学校の管理下でのケガは、日本スポーツ振興センターの災害共済給付の対象になり、同じケガの医療費総額(健康保険の分も含めた10割の額)が5,000円以上なら、原則としてその4割が給付されます。
助成などの調整がない通常の場合、医療費総額3万円なら給付は1万2,000円で、窓口で払った3割分に1割分が上乗せされます。障害が残ったときは88万〜4,000万円(通学中などは44万〜2,000万円)、死亡のときは1,500万〜3,000万円(通学中などは1,500万円)の見舞金があります。
給付は学校を通して請求し、医療費は診療した月ごとに翌月11日から2年で時効になるため、早めに書類を出しましょう。民間の傷害保険に入っていれば、条件を満たせば災害共済給付と重ねて受け取れます。
子ども会や少年団など、学校の管理下ではない活動でのケガは災害共済給付の対象外です。団体や行事の主催者がどんな保険に入っているかも確かめておきましょう。